2018年中国通信设备制造行业市场规模及发展趋势分析
2018年,中国通信设备制造行业在政策支持、技术演进和市场需求的多重驱动下,保持稳健发展态势。行业市场规模持续扩大,5G商用临近带动产业链升级,头部企业竞争力进一步增强。本文基于公开数据,梳理2018年行业市场规模及发展趋势,为相关从业者提供参考。
一、市场规模
据国家统计局和工信部数据,2018年我国通信设备制造业整体规模以上企业收入约为3.2万亿元,同比增长约9%。其中,通信终端设备(含手机)产量约18亿部,智能手机产量占比超过75%;通信系统设备(基站、传输设备等)市场规模约1.1万亿元,同比增长12%。出口方面,全年通信设备出口额约2100亿美元,同比增长8.5%,智能手机、光通信设备为主要出口品类。国内电信运营商资本开支在2018年达到约3500亿元,重点投向4G网络深度覆盖和5G试验网建设,直接拉动系统设备需求。
二、发展趋势
1. 5G网络建设启动,驱动系统设备升级
2018年是5G商用前的关键准备期,工信部发放5G中频段频率使用许可,三大运营商在部分城市开展规模试验。基站天线、滤波器、光模块等产品需求提前释放,华为、中兴等主设备商研发投入大幅增加。2019年5G正式商用后,基站建设将进入高峰期,预计2020-2025年5G资本开支总规模有望超过1.2万亿元。通信设备制造企业正加速产品迭代,Massive MIMO、新空口等新技术成为竞争焦点。
2. 光通信持续高景气,高速率产品需求旺盛
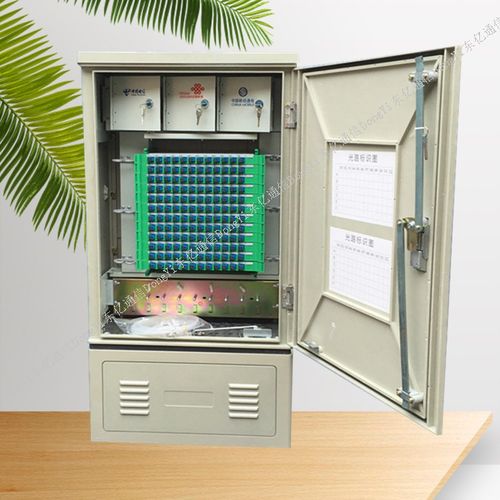
宽带中国战略深入推进,光纤接入端口占比超过85%,100G及以上光传输设备需求快速增长。数据中心大型化带动400G光模块研发和试商用,光通信设备市场规模在2018年同比增长超过15%。预计未来三年,随着5G承载网建设和云计算数据中心扩容,光通信设备行业将保持两位数增长。
3. 智能手机市场趋于饱和,竞争转向高端与海外
2018年国内智能手机出货量约4亿部,同比下降10%左右,市场进入存量换机阶段。头部厂商华为、OPPO、vivo、小米合计份额超过八成,中小品牌加速退出。国产手机品牌加大高端机型研发投入,并在东南亚、欧洲等海外市场拓展。5G换机潮将成为下一阶段增长引擎,预计2020年起5G手机渗透率快速提升。
4. 产业链自主可控能力提升,政策环境持续优化
在贸易摩擦背景下,通信设备关键芯片、射频器件等核心零部件国产化替代进程提速。国家集成电路产业投资基金二期募集资金超过2000亿元,重点支持通信芯片设计制造。税收优惠、研发费用加计扣除等政策降低了企业负担。华为、中兴等企业通过自研和战略备货,增强了供应链韧性。政策将继续引导产业向价值链高端延伸。
2018年中国通信设备制造行业在5G启动和光通信拉动的双重利好下实现稳健增长,但也面临国际市场不确定性和终端市场季节性调整的挑战。随着5G规模商用,系统设备和终端设备将迎来新一轮增长周期,行业整体将呈现技术驱动、内需支撑、出口稳固的发展格局。具备核心技术和全球化布局的头部企业有望获取更大市场份额。
如若转载,请注明出处:http://www.top875.com/product/110.html
更新时间:2026-11-21 11:36:49